Nghiên cứu ứng dụng máy học và học sâu trong dự đoán giá chứng khoán của thị trường Việt Nam
Trên cơ sở của các nghiên cứu liên quan, đề án đã hoàn thành mục tiêu đề ra thông qua việc so sánh sáu mô hình dự báo, bao gồm LSTM-GRU phức hợp, GRU, SVM, KNN, LSTM và ARIMA. Kết quả cho thấy mô hình LSTM-GRU phức hợp có hiệu suất vượt trội trong việc dự báo xu hướng thị trường chứng khoán Việt Nam, với độ chính xác và tính ổn định cao.
Từ chuỗi giá VN-Index đến mô hình LSTM–GRU: thử nghiệm dự báo trên dữ liệu thị trường Việt Nam
| Trên cơ sở của các nghiên cứu liên quan, đề án đã hoàn thành mục tiêu đề ra thông qua việc so sánh sáu mô hình dự báo, bao gồm LSTM-GRU phức hợp, GRU, SVM, KNN, LSTM và ARIMA. Kết quả cho thấy mô hình LSTM-GRU phức hợp có hiệu suất vượt trội trong việc dự báo xu hướng thị trường chứng khoán Việt Nam, với độ chính xác và tính ổn định cao. |
Chủ nhiệm / nhóm nghiên cứu TS: Trịnh Viết Giang | Đơn vị Trường Kinh Tế |
0,9866 R² Score cho mô hình LSTM–GRU trên tập kiểm tra VN-Index trong phép so sánh 6 mô hình. | 0,0098 MAPE theo báo cáo cho LSTM–GRU trên tập VN-Index. |
3.668 quan sát VN-Index | 2.934 dùng huấn luyện và 734 dùng kiểm tra. |
Công nghệ cốt lõi
| LSTM–GRU phức hợp — mô hình học sâu được so sánh và đạt R² báo cáo cao nhất trên phép thử VN-Index. | LSTM và GRU — các kiến trúc mạng hồi tiếp dùng riêng lẻ và làm thành phần mô hình phức hợp. |
| Chuẩn hóa Min–Max — đưa dữ liệu đầu vào về khoảng từ 0 đến 1 trước huấn luyện các mô hình được nêu. | ARIMA, KNN và SVM — các mô hình thống kê/máy học dùng làm phương pháp so sánh. |
Sapo. Biến động giá chứng khoán khiến việc dự báo từ dữ liệu lịch sử luôn là bài toán khó. Nhóm nghiên cứu do TS. Trịnh Viết Giang chủ nhiệm đã xây dựng và so sánh sáu mô hình thống kê, máy học và học sâu trên dữ liệu VN-Index; trong phạm vi thử nghiệm của báo cáo, mô hình kết hợp LSTM–GRU cho kết quả R² được báo cáo cao nhất.
Giá đóng cửa ngày hôm nay chịu ảnh hưởng của diễn biến những ngày trước, nhưng thị trường còn biến động theo nhiều yếu tố khó thể hiện đầy đủ trong dữ liệu lịch sử. Vì vậy, một mô hình khớp tốt với dữ liệu quá khứ chưa chắc dự báo tốt trong mọi giai đoạn hoặc phù hợp để đưa ra quyết định đầu tư.
Báo cáo sử dụng bộ dữ liệu VN-Index gồm 3.668 quan sát với các trường giá mở cửa, cao nhất, thấp nhất, đóng cửa, khối lượng giao dịch và tỷ suất lợi nhuận. Dữ liệu được làm sạch, đưa về cùng thang đo bằng chuẩn hóa Min–Max, rồi chia thành 2.934 mẫu huấn luyện và 734 mẫu kiểm tra. Nhóm đặt sáu phương pháp lên cùng bài toán so sánh: ARIMA; K-nearest neighbors (KNN); support vector machine (SVM); và ba mạng học sâu LSTM, GRU, LSTM–GRU phức hợp.
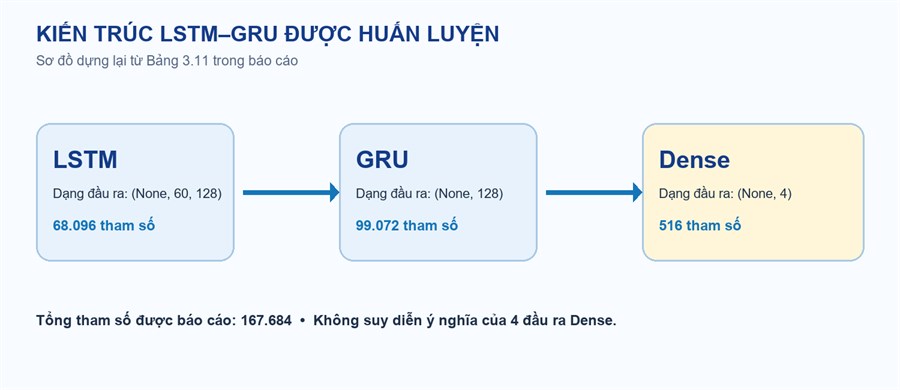
Kiến trúc LSTM-GRU được huấn luyện
LSTM và GRU là các kiến trúc mạng nơ-ron hồi tiếp được dùng để học quan hệ theo thời gian. Trong mô hình phức hợp được báo cáo, lớp LSTM nhận chuỗi đầu vào, lớp GRU tiếp tục xử lý biểu diễn tuần tự, rồi lớp Dense tạo đầu ra. Bảng cấu hình huấn luyện ghi nhận tổng cộng 167.684 tham số. Ý tưởng của cách kết hợp là khai thác khả năng xử lý chuỗi của cả hai kiến trúc; hiệu quả của nó cần được xem trong phép thử và tập dữ liệu cụ thể, không mặc định đúng cho mọi thị trường.
Trên tập kiểm tra, báo cáo ghi R² Score của LSTM–GRU là 0,9866 và MAPE là 0,0098. Ở cột R² trong bảng so sánh, mô hình này đứng trên GRU (0,9816), LSTM (0,9716), ARIMA (0,9516), KNN (0,9216) và SVM (0,8816). Đây là kết quả do nhóm nghiên cứu báo cáo cho thiết lập thực nghiệm nói trên, không phải cam kết dự báo chính xác ở tương lai hay thước đo lợi nhuận đầu tư.
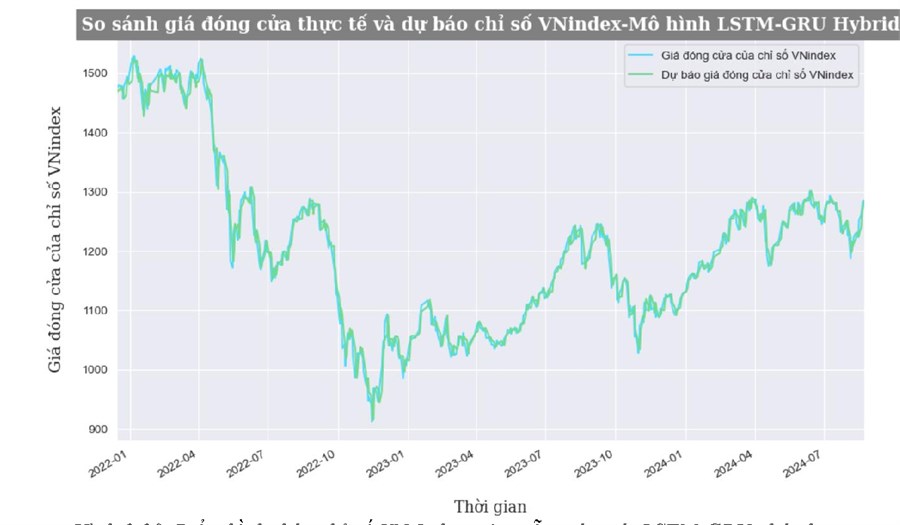
So sánh giá đóng cửa thực tế và dự báo chỉ số VNIndex-Mô hình LSTM-GRU Hybrid
Báo cáo còn mô tả thử nghiệm mô hình được chọn trên VN30 và các mã VCB, BID, VIC, HPG. Đây là phần mở rộng dữ liệu trong báo cáo, chưa thay thế đánh giá độc lập trên giai đoạn thị trường mới hoặc kiểm định khi đưa vào vận hành.
Đầu ra chính của đề tài là quy trình thực nghiệm và kết quả so sánh các mô hình dự báo chuỗi giá, trong đó LSTM–GRU là phương án có chỉ số R² báo cáo cao nhất trên VN-Index. Kết quả có thể làm tư liệu tham khảo cho nghiên cứu tiếp theo và hoạt động đào tạo phân tích dữ liệu tài chính. Báo cáo cũng đề xuất hướng sử dụng kết quả để hỗ trợ phân tích thị trường, nhưng không cung cấp bằng chứng về một hệ thống dự báo thời gian thực, triển khai tại doanh nghiệp hay sản phẩm thương mại.
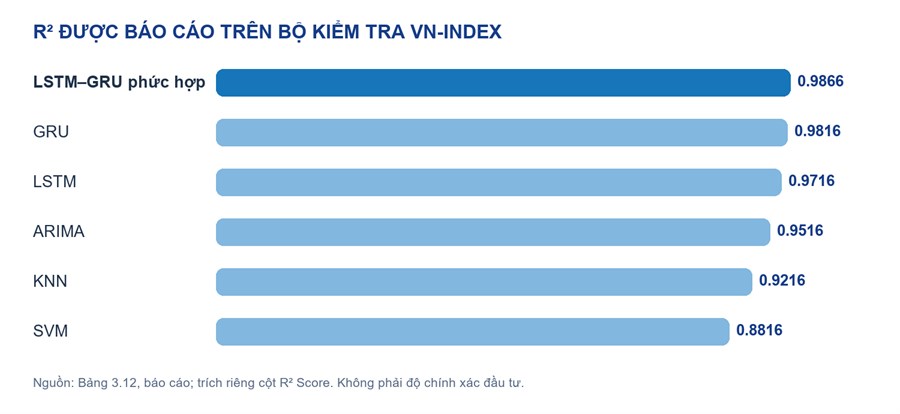
R²được báo cáo trên bộ kiểm tra VN-Index
Các chỉ số cần được diễn giải trong phạm vi dữ liệu và cách chia mẫu của phép thử. Kết quả không bảo đảm hiệu quả trên những giai đoạn khác và không thay thế việc đánh giá rủi ro hay tư vấn đầu tư.
Nhóm thực hiện: Chủ nhiệm TS. Trịnh Viết Giang; báo cáo liệt kê các thành viên tại trang bìa. Nguồn tư liệu: Báo cáo tổng kết đề tài KH&CN cấp Trường 2024, tháng 5/2025.
Công bố khoa học liên quan
So sánh mô hình dự báo Autoarima và học sâu LSTM cho dự báo giá cổ phiếu trên thị trường chứng khoán Việt Nam bằng Python
Tạp chí Nghiên cứu Tài chính Kế toán, 2024
KHÁM PHÁ THÊM Từ sản phẩm đến không gian nghiên cứu liên quan Thông tin nhà nghiên cứu Tiến sĩ TS: Trịnh Viết Giang Đơn vị công tác: Trường Kinh Tế, Đại học Công nghiệp Hà Nội Hướng nghiên cứu: Kinh tế học và kinh doanh khác Đơn vị của sản phẩm: Trường Kinh Tế Hướng nghiên cứu của sản phẩm: Dự báo, Giá cổ phiếu, HOSE, LSTM, Gru, LSTM-GRU Hybrid, Vn-Index Nghiên cứu liên quan và công cụ tra cứu |
Thứ Hai, 14:11 09/11/2026
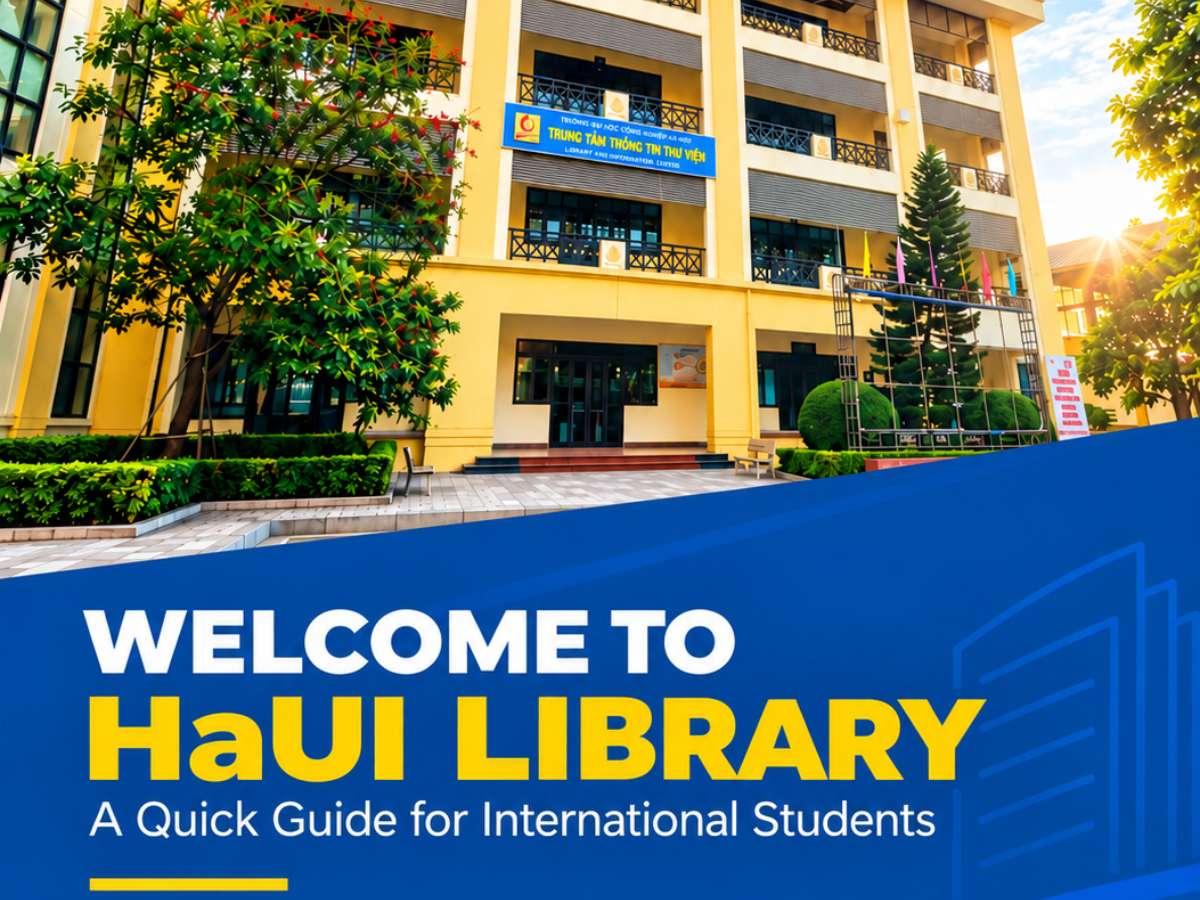
Tân sinh viên quốc tế tham quan, trải nghiệm và tìm hiểu cách khai thác tài nguyên thông tin Thư viện
Thứ Hai, 13:11 07/09/2026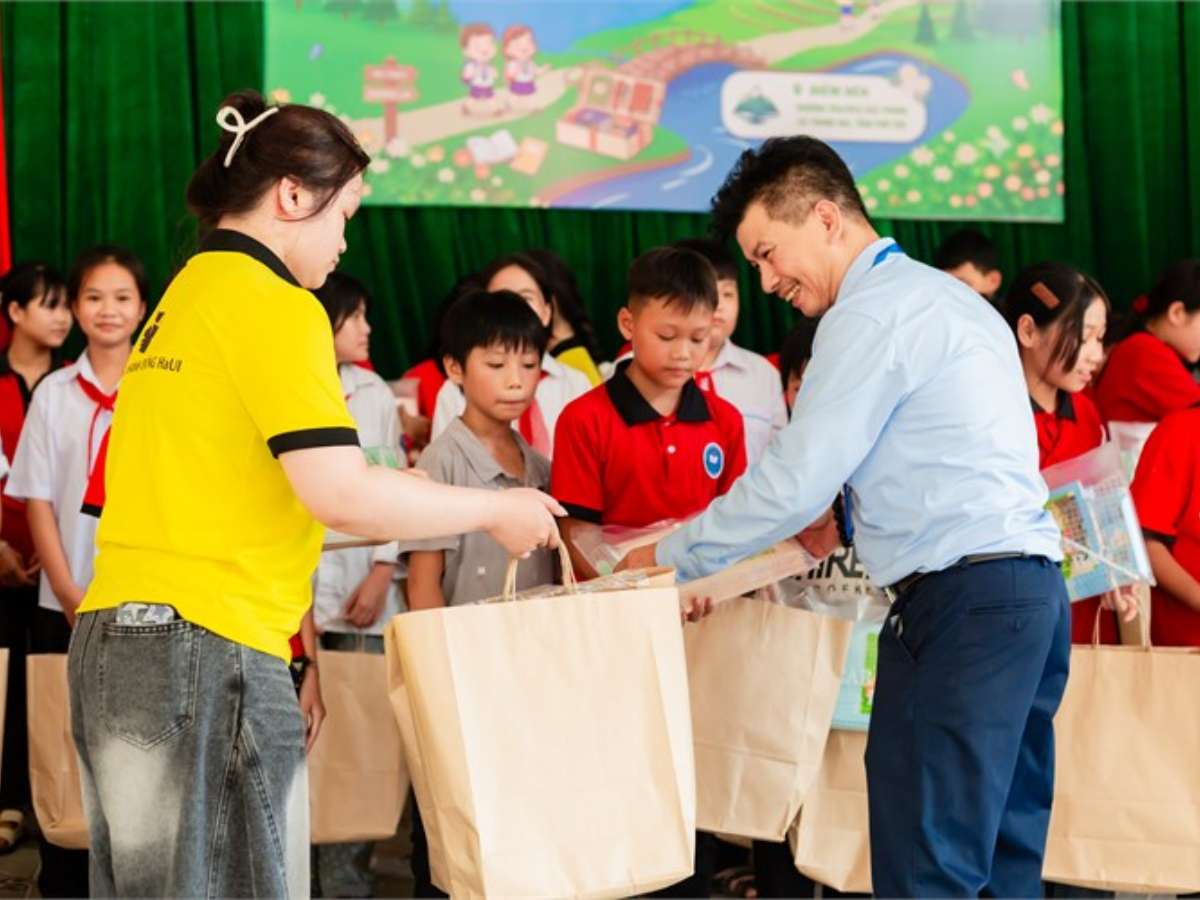
Trao tặng những món quà ý nghĩa tới học sinh có hoàn cảnh khó khăn tại Trường TH&THCS Bắc Phong trước thềm năm học mới
Thứ Năm, 07:53 03/09/2026
Hướng dẫn khai thác và sử dụng Thư viện Đại học Công nghiệp Hà Nội năm 2024
Thứ Ba, 14:33 17/09/2024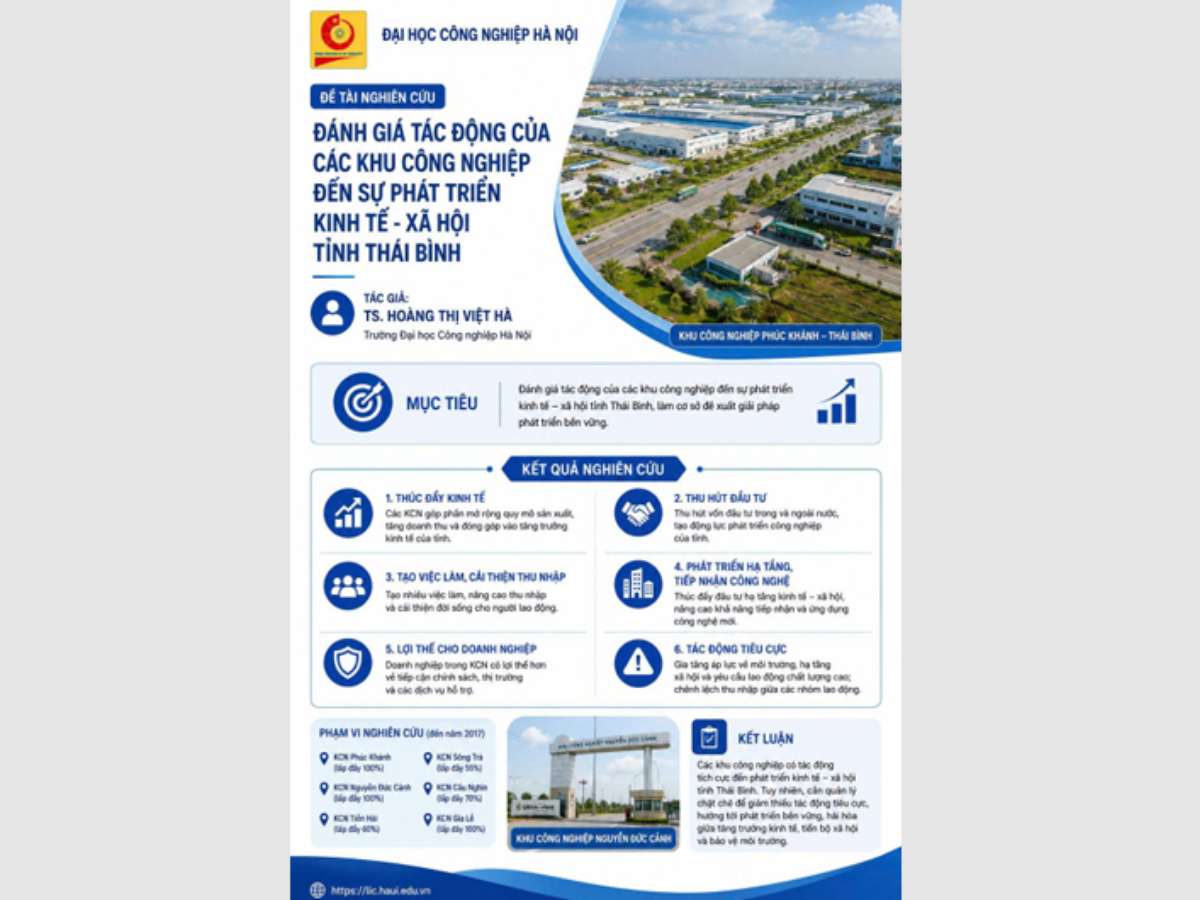
Đánh giá tác động của các khu công nghiệp đến phát triển kinh tế - xã hội của tỉnh Thái Bình
Thứ Ba, 14:37 10/11/2026
Nghiên cứu chế tạo vật liệu bọc đường ống dẫn dầu có khả năng chống ăn mòn và tác động cơ học
Thứ Ba, 14:08 10/11/2026
Nghiên cứu ảnh hưởng của thông số đầu vào tới quá trình làm việc của xe máy điện bằng phương pháp thực nghiệm và mô phỏng
Thứ Ba, 11:16 10/11/2026
Nghiên cứu, thiết kế và chế tạo hệ thống theo dõi và bám đối tượng trên Robot di động phục vụ Logistic sử dụng RGB-D Camera
Thứ Ba, 10:24 10/11/2026
Nghiên cứu đánh giá ô nhiễm làng nghề Cơ khí và thiết kế xây dựng mô hình thí điểm hệ thống xử lý nước thải làng nghề cơ khí xã Xuân Tiến, huyện Xuân Trường, Nam Định
Thứ Ba, 08:59 10/11/2026
Nghiên cứu tính toán, thiết kế, chế tạo thiết bị tự động tái chế phế liệu nhựa của máy ép nhựa
Thứ Hai, 09:42 09/11/2026
Nghiên cứu một số nhân tố ảnh hưởng đến hiệu quả hoạt động kinh doanh của các doanh nghiệp trên địa bàn tỉnh Nam Định
Thứ Sáu, 16:05 06/11/2026
Nghiên cứu xây dựng mô hình dự báo biên độ giãn nở của đập hồ thủy điện sử dụng cảm biến môi trường và công nghệ học sâu
Thứ Sáu, 15:58 06/11/2026
Nghiên cứu xây dựng các giải thuật giảm nhiễu nhằm nâng cao chất lượng tạo ảnh chuyển động mô bằng siêu âm
Thứ Sáu, 14:33 06/11/2026
Nghiên cứu, thiết kế chế tạo khuôn ép nhựa sử dụng kênh dẫn nóng để nâng cao chất lượng sản phẩm
Thứ Sáu, 12:05 06/11/2026Copyright © 2018 Hanoi University of Industry.