Nghiên cứu ứng dụng máy học và học sâu trong dự đoán giá chứng khoán của thị trường Việt Nam
Đề tài hướng tới xây dựng các mô hình dự báo giá chứng khoán Việt Nam với mục tiêu nâng cao độ chính xác và tính ứng dụng thực tiễn trong quản trị rủi ro và ra quyết định đầu tư.
Trịnh Viết Giang (giangtv@haui.edu.vn) https://scholar.google.com/citations?hl=vi&user=yRZ77KcAAAAJ
Đề tài hướng tới xây dựng các mô hình dự báo giá chứng khoán Việt Nam với mục tiêu nâng cao độ chính xác và tính ứng dụng thực tiễn trong quản trị rủi ro và ra quyết định đầu tư. Cụ thể, nghiên cứu tập trung khai thác sức mạnh của các mô hình thống kê (ARIMA), máy học (KNN, SVM) và học sâu (LSTM, GRU, LSTM-GRU) để phân tích dữ liệu chuỗi thời gian VN-Index giai đoạn 2010–2024. Quá trình thực hiện bao gồm thu thập, tiền xử lý dữ liệu, lựa chọn đặc trưng, tối ưu hóa siêu tham số (số tầng, số nơ-ron, tốc độ học, batch size), và đánh giá mô hình thông qua các chỉ số MAPE, MAE, RMSE, MSE và R². Trên cơ sở kết quả dự báo, nghiên cứu đề xuất khuyến nghị hữu ích cho nhà đầu tư, doanh nghiệp và cơ quan quản lý nhằm giảm thiểu rủi ro, ổn định tâm lý thị trường, thúc đẩy tính minh bạch, và nâng cao niềm tin của nhà đầu tư trong nước và quốc tế. Ngoài giá trị học thuật, đề tài còn mang ý nghĩa xã hội khi đóng góp vào sự phát triển bền vững của thị trường tài chính Việt Nam, hỗ trợ nâng cao kiến thức tài chính, và tăng cường hội nhập quốc tế thông qua việc xây dựng một thị trường chứng khoán minh bạch, ổn định và hấp dẫn.
Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số giải pháp và khuyến nghị trọng tâm nhằm nâng cao hiệu quả ứng dụng máy học và học sâu trong dự báo giá chứng khoán tại Việt Nam. Trước hết, về phương diện kỹ thuật, cần áp dụng linh hoạt và kết hợp nhiều mô hình khác nhau. Các mô hình học sâu như LSTM, GRU phù hợp với chuỗi dữ liệu thời gian dài, trong khi các thuật toán máy học như XGBoost, Random Forest hay LightGBM lại tỏ ra hiệu quả với dữ liệu đa biến và nhiều chỉ báo kỹ thuật. Việc tích hợp các mô hình lai (hybrid models) sẽ giúp khai thác ưu điểm riêng biệt, đồng thời giảm thiểu rủi ro sai lệch trong dự báo.
Thứ hai, dữ liệu là yếu tố then chốt. Các công ty chứng khoán và nhà đầu tư nên mở rộng khai thác dữ liệu từ nhiều nguồn, không chỉ dừng ở dữ liệu giao dịch và chỉ báo kỹ thuật, mà còn kết hợp dữ liệu vĩ mô, tin tức báo chí, thông tin mạng xã hội để phản ánh toàn diện hơn diễn biến thị trường. Đồng thời, cần chú trọng quy trình tiền xử lý như làm sạch, chuẩn hóa, xử lý dữ liệu thiếu và ngoại lai, cùng với kỹ thuật chọn lọc đặc trưng nhằm tối ưu hiệu suất mô hình.
Thứ ba, về hạ tầng công nghệ, các tổ chức tài chính cần đầu tư mạnh mẽ vào năng lực tính toán (GPU, điện toán đám mây) và hệ thống lưu trữ để đảm bảo mô hình có thể vận hành ổn định, xử lý khối lượng dữ liệu lớn và cập nhật dự báo theo thời gian thực. Đây cũng là tiền đề quan trọng để triển khai các API và dịch vụ hỗ trợ nhà đầu tư ra quyết định nhanh chóng.
Thứ tư, cần xây dựng hệ thống cảnh báo sớm về biến động bất thường, hỗ trợ quản trị rủi ro và nắm bắt cơ hội đầu tư kịp thời. Việc triển khai các dashboard trực quan, kết hợp với mô hình dự báo AI, sẽ giúp nhà quản lý và nhà đầu tư có công cụ giám sát và phân tích hiệu quả hơn.
Cuối cùng, về mặt chính sách, cơ quan quản lý nên khuyến khích nghiên cứu và ứng dụng AI trong lĩnh vực tài chính – chứng khoán, đồng thời xây dựng hành lang pháp lý rõ ràng cho việc khai thác dữ liệu, bảo mật thông tin và quản lý rủi ro. Sự đồng hành của chính sách và công nghệ sẽ tạo nền tảng bền vững, giúp thị trường chứng khoán Việt Nam phát triển minh bạch, hiệu quả và bắt kịp xu hướng quốc tế.
Kết quả nghiên cứu cho thấy các mô hình máy học và học sâu mang lại hiệu quả vượt trội trong dự báo giá chứng khoán Việt Nam so với các phương pháp truyền thống. Đặc biệt, mô hình LSTM và GRU – nhờ khả năng xử lý chuỗi thời gian và ghi nhớ mối quan hệ dài hạn – đã cho độ chính xác cao hơn hẳn khi dự báo chỉ số VN-Index và giá cổ phiếu tiêu biểu. Khi kết hợp hai mô hình này trong cấu trúc lai (LSTM-GRU Hybrid), sai số dự báo (RMSE, MAE) được giảm đáng kể, đồng thời khả năng dự báo xu hướng ngắn hạn được cải thiện rõ rệt. Trong khi đó, các thuật toán máy học như XGBoost, LightGBM và Random Forest chứng minh ưu thế trong xử lý dữ liệu đa chiều và nhiều biến kỹ thuật, cho tốc độ huấn luyện nhanh, ổn định, và tính giải thích cao.
Bên cạnh đó, việc bổ sung các chỉ báo kỹ thuật như RSI, EMA, MACD cùng dữ liệu vĩ mô và biến giả COVID-19 đã góp phần nâng cao đáng kể độ chính xác của mô hình, phản ánh đúng hơn các biến động thị trường trong bối cảnh thực tế. Thực nghiệm trên dữ liệu VN-Index và cổ phiếu VIC trong giai đoạn ba năm gần đây cho thấy các mô hình AI có thể dự báo xu hướng tăng/giảm giá cổ phiếu với mức độ tin cậy cao, đồng thời mang lại kết quả backtesting khả quan: chiến lược đầu tư dựa trên mô hình LSTM-GRU Hybrid giúp cải thiện tỷ suất lợi nhuận thêm từ 8–12% so với chiến lược mua và nắm giữ truyền thống.
Ngoài ra, nghiên cứu còn tiến hành thử nghiệm triển khai dự báo theo thời gian thực thông qua API, cho thấy mô hình học sâu hoàn toàn có thể tích hợp vào hệ thống giao dịch và tư vấn của các công ty chứng khoán. Việc cung cấp dự báo tự động, nhanh chóng giúp nhà đầu tư và doanh nghiệp có công cụ hỗ trợ ra quyết định hiệu quả, giảm thiểu rủi ro từ biến động bất thường.
Kết quả nghiên cứu không chỉ khẳng định tính ưu việt của các mô hình AI trong lĩnh vực tài chính, mà còn đóng góp ý nghĩa thực tiễn cho thị trường chứng khoán Việt Nam. Trên phương diện học thuật, đề tài chứng minh được sự phù hợp của các phương pháp hiện đại trong bối cảnh thị trường mới nổi, đồng thời mở ra hướng nghiên cứu tiếp theo như tích hợp dữ liệu phi cấu trúc (tin tức, mạng xã hội), mở rộng dự báo sang nhiều nhóm ngành và phát triển hệ thống giao dịch định lượng dựa trên AI. Như vậy, nghiên cứu đã cung cấp cả giá trị khoa học lẫn ứng dụng, góp phần quan trọng vào việc nâng cao hiệu quả quản trị rủi ro, xây dựng chiến lược đầu tư thông minh, và thúc đẩy sự phát triển bền vững của thị trường chứng khoán Việt Nam.
Toàn văn báo cáo: https://lib.haui.edu.vn/Opac80/Detail.aspx?id=38824&f=tacgia&v=Tr%u1ecbnh+Vi%u1ebft+Giang
Kinh tế
Thứ Ba, 09:07 25/08/2026
Hướng dẫn khai thác và sử dụng Thư viện Đại học Công nghiệp Hà Nội năm 2024
Thứ Ba, 14:33 17/09/2024PGS.TS Nguyễn Thị Hồng Nga, Giám đốc - Trung tâm Đào tạo Sau đại học trao tặng 02 đầu sách ngoại văn cho Trung tâm Thông tin - Thư viện
Thứ Sáu, 07:37 24/05/2024Truy cập hàng triệu sách điện tử miễn phí với The Online Books Page
Thứ Hai, 08:38 22/01/2024
Nghiên cứu giải pháp nâng cao chất lượng truyền thông trong hệ thống thông tin sử dụng UAV
Thứ Tư, 15:48 16/09/2026
Nghiên cứu ứng dụng công nghệ tạo lớp phủ Cermet bằng phương pháp HVOF để nâng cao tuổi thọ vít ép của máy ép trong công nghiệp chế tạo than sạch
Thứ Hai, 15:29 14/09/2026
NGHIÊN CỨU XÂY DỰNG THUẬT TOÁN ĐIỀU KHIỂN PHI TUYẾN ỔN ĐỊNH TỐC ĐỘ CHO HỆ TRUYỀN ĐỘNG ĐỘNG CƠ TỪ TRỞ THIẾU CẢM BIẾN
Thứ Sáu, 13:49 04/09/2026
Tối ưu dung lượng bảo mật của hệ thống đa truy cập không trực giao NOMA với bề mặt phản xạ thông minh IRS sử dụng thuật toán trí tuệ bầy đàn SI
Thứ Sáu, 13:48 04/09/2026
NGHIÊN CỨU CHẾ TẠO MÁY TẠO DUNG DỊCH NANO BẠC BẰNG CÔNG NGHỆ PLASMA ĐIỆN HÓA SỬ DỤNG TRONG SẢN XUẤT NÔNG NGHIỆP VÀ NUÔI TRỒNG THỦY SẢN
Thứ Sáu, 10:01 04/09/2026
Thiết kế hệ thống truyền năng lượng không dây sử dụng anten thu phát có hình dáng linh hoạt
Thứ Ba, 08:40 25/08/2026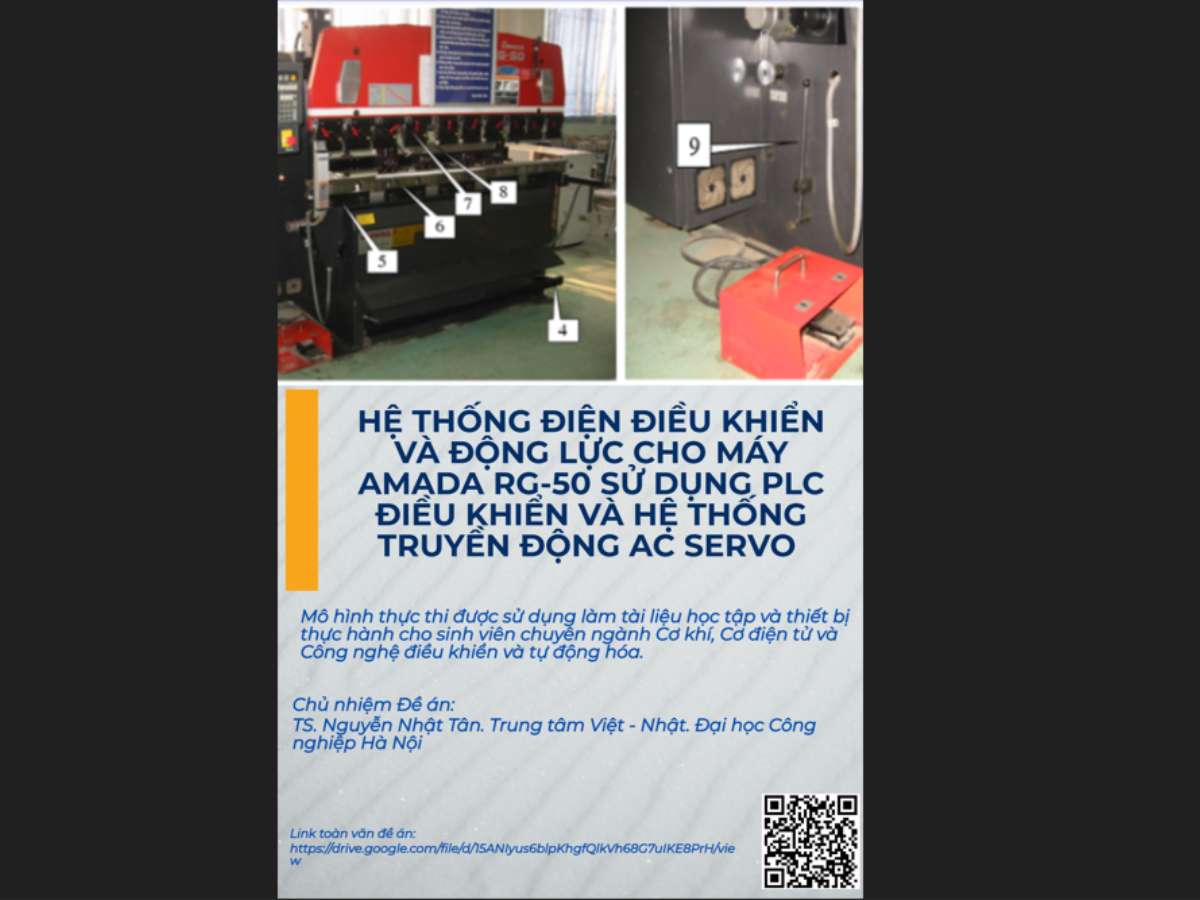
Nâng cấp hệ thống điều khiển và động lực cho máy uốn Amada RG – 50 sử dụng bộ điều khiển PLC và hệ thống truyền động Ac Servo tại Trung tâm Việt Nhật - Đại học Công nghiệp Hà Nội
Thứ Ba, 08:19 25/08/2026
Nghiên cứu, thiết lập bản đồ lan truyền ô nhiễm không khí đối với hoạt động giao thông, sản xuất công nghiệp tại tỉnh Vĩnh Phúc
Thứ Hai, 16:04 24/08/2026Copyright © 2018 Hanoi University of Industry.