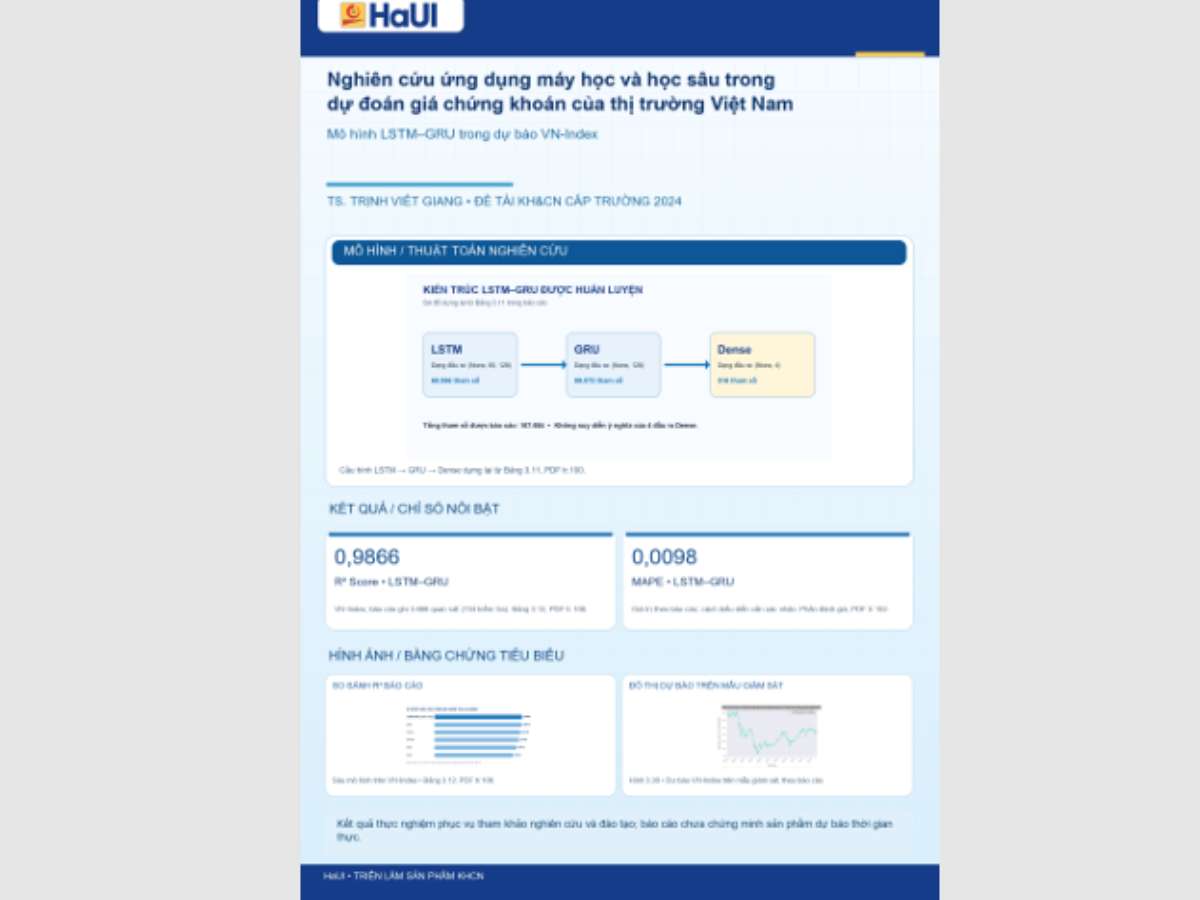
Nghiên cứu ứng dụng máy học và học sâu trong dự đoán giá chứng khoán của thị trường Việt Nam
Trên cơ sở của các nghiên cứu liên quan, đề án đã hoàn thành mục tiêu đề ra thông qua việc so sánh sáu mô hình dự báo, bao gồm LSTM-GRU phức hợp, GRU, SVM, KNN, LSTM và ARIMA. Kết quả cho thấy mô hình LSTM-GRU phức hợp có hiệu suất vượt trội trong việc dự báo xu hướng thị trường chứng khoán Việt Nam, với độ chính xác và tính ổn định cao.